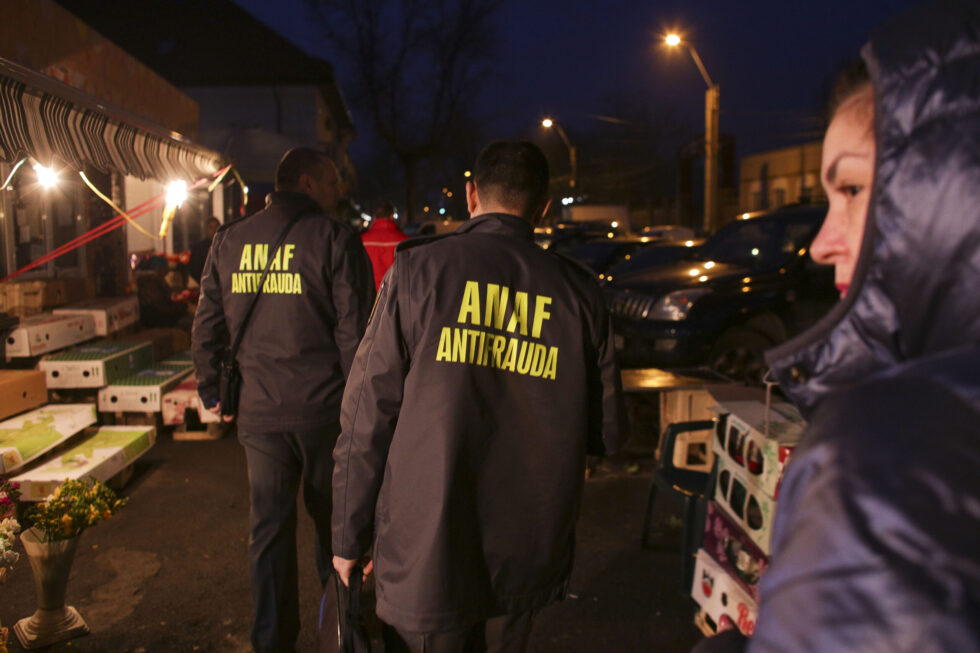
Modificările aduse recent legislației privind combaterea evaziunii fiscale au drept scop, printre altele, simplificarea procedurilor de recuperare de către stat a prejudiciilor provenite din astfel de infracțiuni de până la 1.000.000 de euro.
Astfel, Legea nr. 126/2024 oferă contribuabilului suspectat de evaziune de către autoritățile fiscale posibilitatea să achite prejudiciul majorat și penalitățile aferente, pentru a nu fi supus urmăririi penale.
Însă, dacă alege să plătească, își recunoaște automat fapta și renunță la orice mijloc de a-și dovedi ulterior nevinovăția și de a-și recupera sumele achitate.
În plus, noua lege intră în contradicție cu Codul de Procedură Fiscală, pe anumite aspecte, și conferă inspectorilor fiscali atribute de procurori.
Legea nr. 126/2024 privind unele măsuri pentru consolidarea capacității de combatere a evaziunii fiscale, care modifică Legea nr. 241/2005 pentru prevenirea și combaterea evaziunii fiscale, a…